
Boletín CHG · Última actualización: 9 de noviembre de 2026
En breve: la facturación electrónica en Panamá no garantiza por sí sola que la información contable y fiscal de una empresa sea consistente y esté sustentada. Conviene conciliar periódicamente la facturación con la contabilidad y con las declaraciones de ITBMS y de renta, revisar notas de crédito, débito y anulaciones, y verificar si el Facturador Gratuito (hasta B/.36,000 de ingresos brutos anuales y 100 documentos al mes, según los parámetros indicados para 2026) sigue siendo adecuado.
La facturación electrónica en Panamá forma parte de la realidad tributaria del país. Sin embargo, emitir documentos electrónicos correctamente no garantiza, por sí solo, que la información contable y fiscal de una empresa sea consistente y esté debidamente sustentada.
La digitalización facilita la trazabilidad de las operaciones y la comparación de información. Por ello, la facturación debe integrarse a los controles contables y tributarios, en lugar de funcionar como un proceso aislado.
¿Deben coincidir la facturación, la contabilidad y las declaraciones?
No necesariamente. Entre la facturación, la contabilidad, las declaraciones del ITBMS (Impuesto de Transferencia de Bienes Corporales Muebles y la Prestación de Servicios) y la declaración de renta pueden existir diferencias justificadas por el devengado, los anticipos, las notas de crédito y el tratamiento particular de determinadas operaciones. El riesgo surge cuando esas diferencias no pueden identificarse, explicarse o documentarse.
Ejemplo ilustrativo de conciliación mensual: al cierre de cada mes, el responsable contable compara el total facturado en el período con los ingresos registrados en la contabilidad y con la base de la declaración del ITBMS correspondiente. Las diferencias se listan, se explican (por ejemplo, un anticipo o una nota de crédito) y se documentan, y una segunda persona las revisa y aprueba. El valor de este ejercicio está en que cada diferencia tenga una explicación y un respaldo.
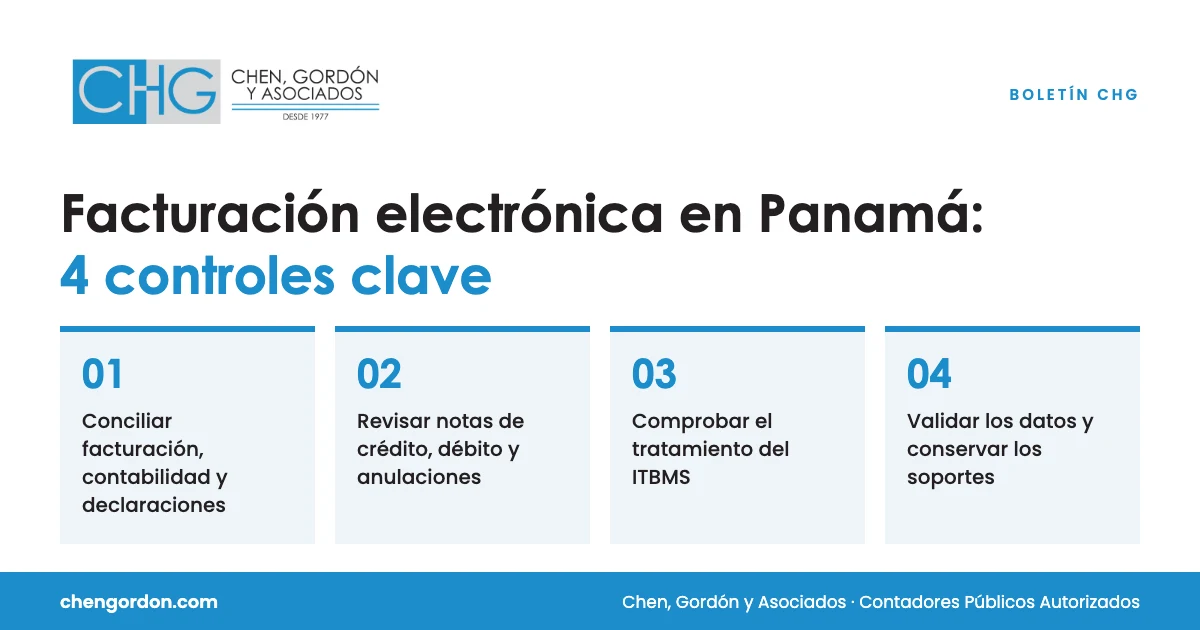
4 controles clave para la facturación electrónica en Panamá
Estos son los controles que merecen atención en cualquier empresa que emita documentos electrónicos:
1. Conciliar periódicamente. Comparar la información de facturación con los registros contables y las declaraciones tributarias.
2. Revisar notas de crédito, débito y anulaciones. Verificar su autorización y su sustento.
3. Comprobar el tratamiento tributario. Revisar el tratamiento aplicado a las operaciones, especialmente en materia de ITBMS.
4. Validar los datos y conservar los soportes. Confirmar los datos esenciales de las facturas y conservar la documentación que respalda las transacciones.
Estos controles forman parte de un sistema más amplio de controles internos que protege el valor de la empresa.
Facturador Gratuito de la DGI en 2026: límites y cuándo evaluar un PAC
Las empresas que utilizan el Facturador Gratuito de la DGI (Dirección General de Ingresos) deben verificar periódicamente si continúan cumpliendo los parámetros aplicables. Según los parámetros indicados para 2026, esta modalidad contempla ingresos brutos anuales de hasta B/.36,000 y un máximo de 100 documentos mensuales. Cuando corresponda, debe evaluarse la migración a un PAC (Proveedor de Autorización Calificado).
Parámetro
Valor indicado para 2026
Qué revisar
Ingresos brutos anuales
Hasta B/.36,000
Que los ingresos del ejercicio sigan dentro del límite
Documentos mensuales
Máximo 100
Que el volumen mensual de documentos no supere el máximo
Fuente: DGI, Facturador Gratuito (consultada en octubre de 2026). Confirme siempre los parámetros vigentes en la fuente oficial.
Nuestra perspectiva
La tecnología mejora los procesos, pero no sustituye la supervisión. Una empresa puede emitir facturas electrónicas y mantener debilidades en sus registros. En la facturación electrónica en Panamá, la pregunta relevante es si la información generada se controla, concilia y sustenta adecuadamente.
¿Desea revisar la conciliación entre su facturación y su contabilidad? Conozca nuestros servicios de contabilidad en Panamá o contáctenos.
Preguntas frecuentes sobre facturación electrónica
¿Deben coincidir siempre las cifras de facturación, contabilidad, ITBMS y renta?
No necesariamente. Pueden existir diferencias justificadas por el devengado, los anticipos, las notas de crédito y el tratamiento particular de determinadas operaciones. El riesgo surge cuando esas diferencias no pueden identificarse, explicarse o documentarse.
¿Qué controles conviene aplicar a la facturación electrónica?
Conciliar periódicamente la facturación con los registros contables y las declaraciones tributarias; revisar notas de crédito, débito y anulaciones y su autorización; comprobar el tratamiento del ITBMS; y validar los datos esenciales de las facturas conservando la documentación de respaldo.
¿Cuáles son los límites del Facturador Gratuito de la DGI en 2026?
Según los parámetros indicados para 2026, la modalidad contempla ingresos brutos anuales de hasta B/.36,000 y un máximo de 100 documentos mensuales.
¿Cuándo debe una empresa evaluar su migración a un PAC?
Cuando corresponda; por ejemplo, si la empresa deja de cumplir los parámetros del Facturador Gratuito. Por eso conviene verificar periódicamente si la modalidad de facturación sigue siendo adecuada y evaluar la migración a un Proveedor de Autorización Calificado (PAC).
¿Emitir facturas electrónicas garantiza una contabilidad ordenada?
No. En la facturación electrónica en Panamá, emitir los documentos correctamente no garantiza que la información contable y fiscal sea consistente y esté debidamente sustentada; la facturación debe integrarse a los controles contables y tributarios.
Este boletín es informativo y no sustituye la asesoría profesional para su caso particular.
Chen, Gordón y Asociados | Contadores Públicos Autorizados